Domain nahrungsmittelgutachter.de kaufen?
Wir ziehen mit dem Projekt
nahrungsmittelgutachter.de um.
Sind Sie am Kauf der Domain
nahrungsmittelgutachter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nahrungsmittelgutachter.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
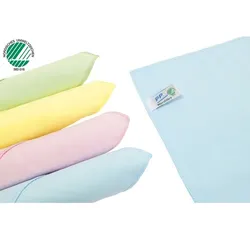
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
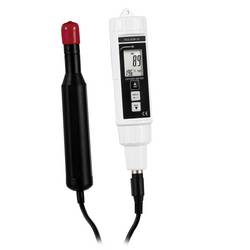
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 20Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Ähnliche Suchbegriffe für Abschreibung
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.