Domain nahrungsmittelgutachter.de kaufen?
Wir ziehen mit dem Projekt
nahrungsmittelgutachter.de um.
Sind Sie am Kauf der Domain
nahrungsmittelgutachter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nahrungsmittelgutachter.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
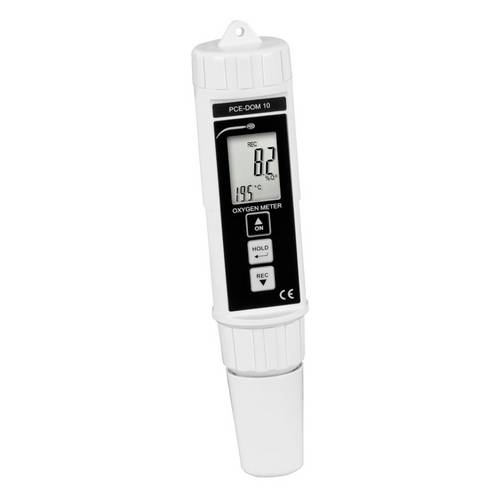
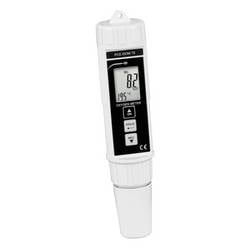
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.284,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
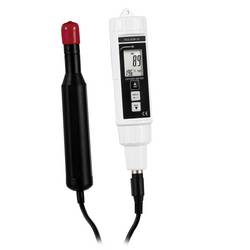
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 20Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.